Quản lý tài chính cá nhân cho người mới đi làm là kỹ năng nhiều bạn trẻ chỉ nghĩ đến khi ví đã cạn vào giữa tháng. Ở Phú Quốc, nơi thu nhập của nhiều người gắn với mùa du lịch, việc biết chia tiền, để dành và chi tiêu có kế hoạch càng quan trọng. Bài viết này chia sẻ cách bắt đầu đơn giản, dễ áp dụng ngay từ tháng lương đầu tiên.
Vì sao người mới đi làm cần quản lý tài chính cá nhân sớm?
Tháng lương đầu tiên thường mang lại cảm giác “rủng rỉnh”. Nhưng nếu không có kế hoạch, tiền sẽ trôi vào ăn uống, mua sắm và những khoản nhỏ khó nhớ. Đến cuối tháng, bạn không biết tiền đã đi đâu.
Bắt đầu sớm giúp bạn hình thành thói quen khi chi phí còn ít và trách nhiệm còn nhẹ. Một thói quen tốt duy trì vài năm sẽ tạo ra khác biệt lớn về sự an tâm, chứ không chỉ về con số trong tài khoản.
Đặc thù thu nhập ở Phú Quốc
Nhiều bạn trẻ ở Phú Quốc làm trong khách sạn, resort, nhà hàng hay dịch vụ du lịch. Thu nhập có thể tăng vào mùa cao điểm nhờ tăng ca, phí dịch vụ hoặc tiền tip, rồi giảm khi vắng khách. Nếu chi tiêu theo tháng “nhiều tiền” nhất, bạn rất dễ hụt hơi vào mùa thấp điểm.
Vì vậy, nguyên tắc quan trọng nhất là: lập kế hoạch dựa trên phần thu nhập ổn định (lương cơ bản), và coi phần tăng thêm theo mùa là khoản để tiết kiệm hoặc dự phòng.
Bước 1: Biết rõ tiền của mình đến từ đâu và đi về đâu
Bạn không thể quản lý thứ mình không đo được. Trong 30 ngày đầu, hãy ghi lại mọi khoản chi, kể cả ly cà phê hay phí gửi xe. Có thể dùng sổ tay, bảng tính hoặc ứng dụng ghi chép chi tiêu trên điện thoại.
Cuối tháng, chia các khoản chi thành nhóm: ăn uống, nhà ở, đi lại, điện thoại – internet, mua sắm, giải trí, gửi về gia đình. Bạn sẽ thấy ngay nhóm nào đang “ngốn” tiền nhiều nhất.
Mẹo ghi chép chi tiêu không bỏ cuộc
- Ghi ngay sau khi trả tiền, đừng để dồn đến tối.
- Ưu tiên thanh toán qua tài khoản để có lịch sử giao dịch đối chiếu.
- Chỉ cần chính xác khoảng, không cần hoàn hảo đến từng nghìn đồng.
- Dành 10 phút cuối tuần để xem lại và tự rút kinh nghiệm.
Bước 2: Lập ngân sách chi tiêu theo quy tắc 50/30/20
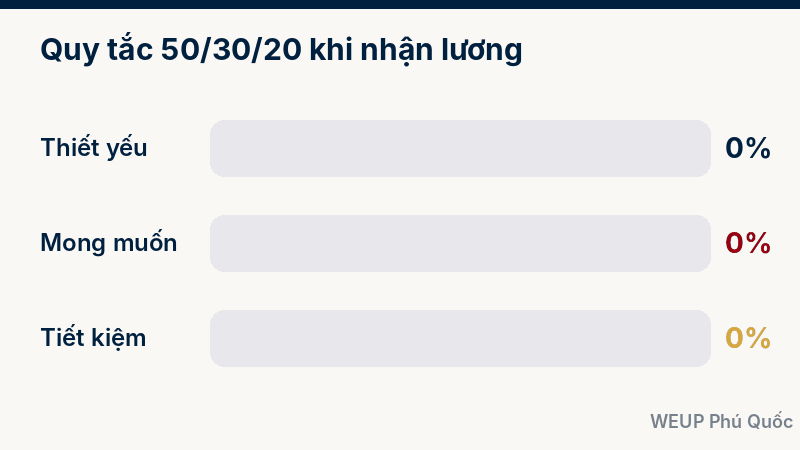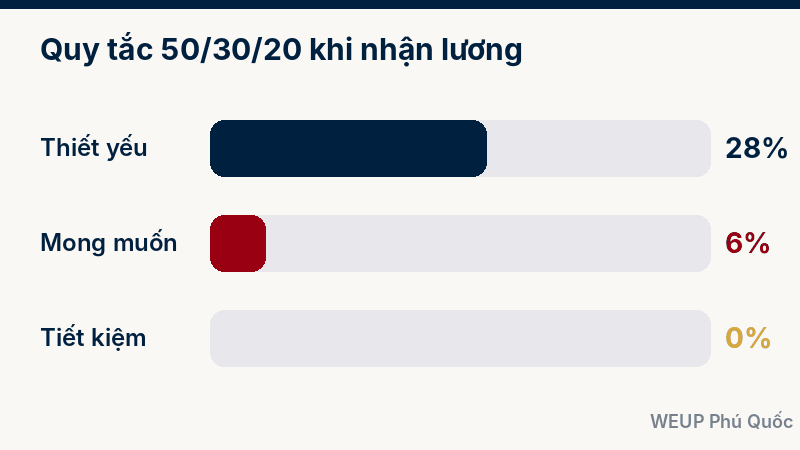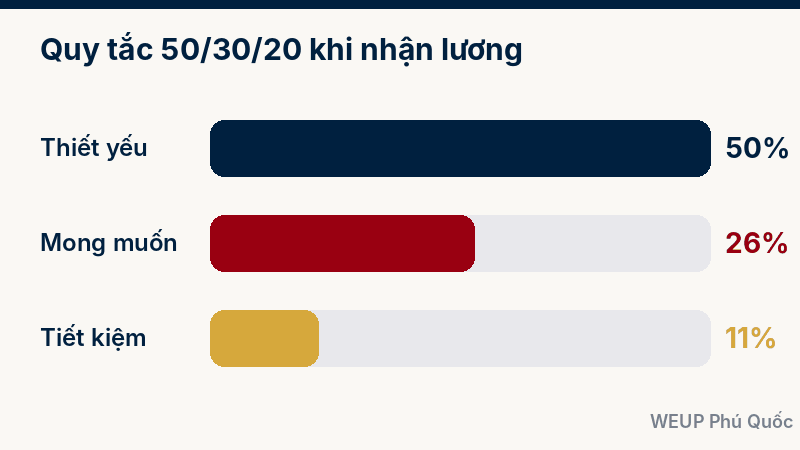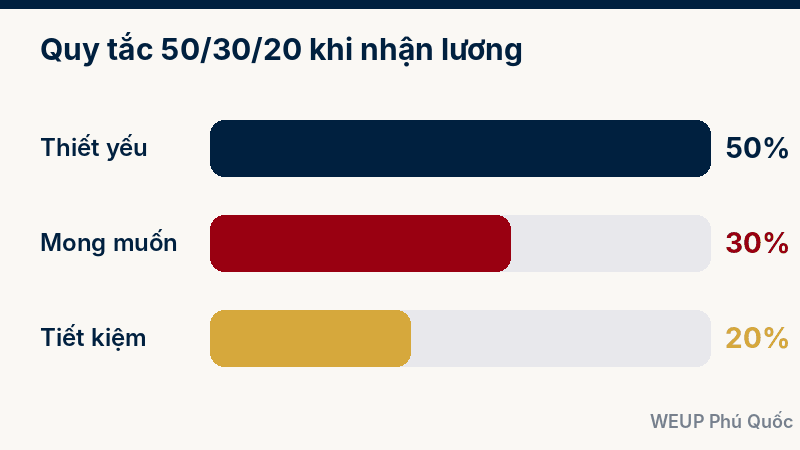
Quy tắc 50/30/20 được phổ biến qua cuốn sách All Your Worth của Elizabeth Warren và Amelia Warren Tyagi. Đây là cách lập ngân sách chi tiêu dễ nhớ, phù hợp cho người mới bắt đầu.
| Nhóm | Tỷ lệ gợi ý | Bao gồm |
|---|---|---|
| Nhu cầu thiết yếu | 50% | Tiền trọ, ăn uống cơ bản, điện nước, đi lại, điện thoại |
| Mong muốn cá nhân | 30% | Cà phê, đi chơi, mua sắm, giải trí |
| Tiết kiệm và trả nợ | 20% | Quỹ khẩn cấp, tiết kiệm mục tiêu, trả nợ (nếu có) |
Tỷ lệ này chỉ là điểm khởi đầu. Nếu tiền trọ ở Phú Quốc chiếm phần lớn thu nhập, bạn có thể điều chỉnh thành 60/20/20. Điều quan trọng là luôn có một phần dành cho tiết kiệm, dù nhỏ.
Trả cho mình trước
Ngay khi nhận lương, hãy chuyển phần tiết kiệm sang một tài khoản riêng trước khi tiêu bất cứ thứ gì. Cách này gọi là “trả cho mình trước”. Khi tiền đã nằm ở chỗ khác, bạn sẽ tự điều chỉnh chi tiêu với phần còn lại.
Bước 3: Xây dựng quỹ khẩn cấp
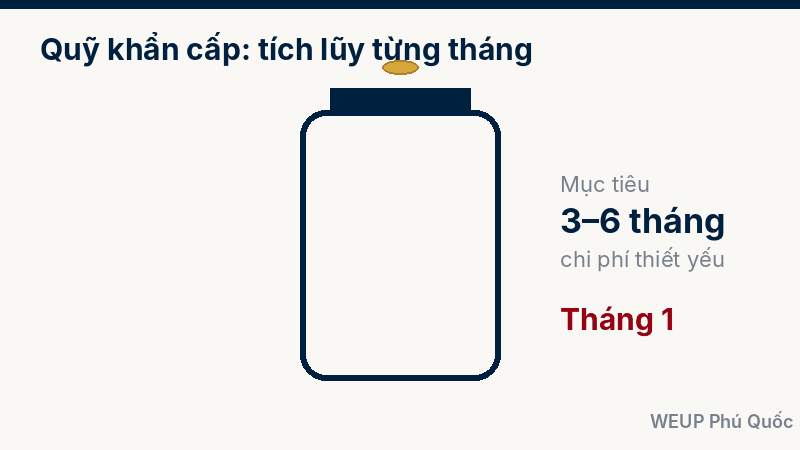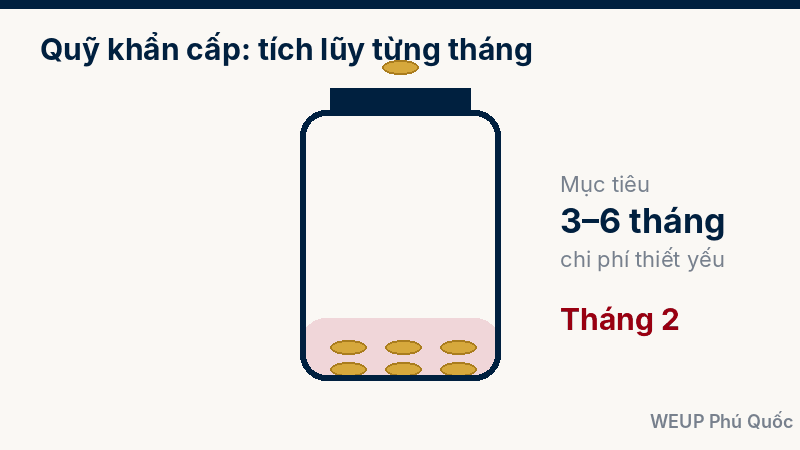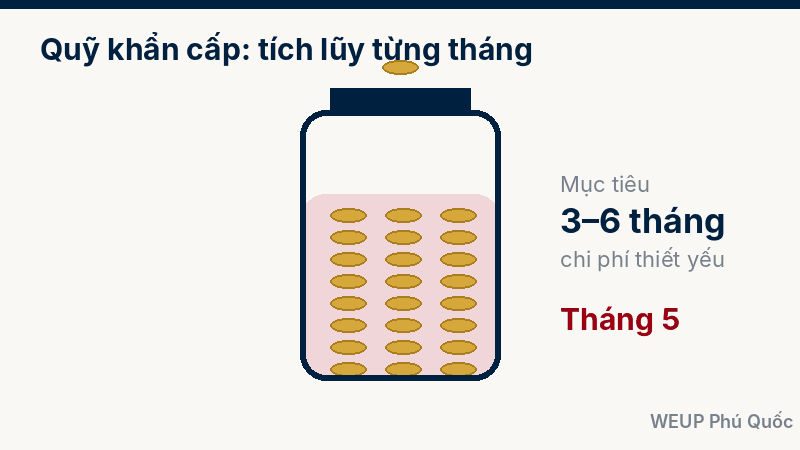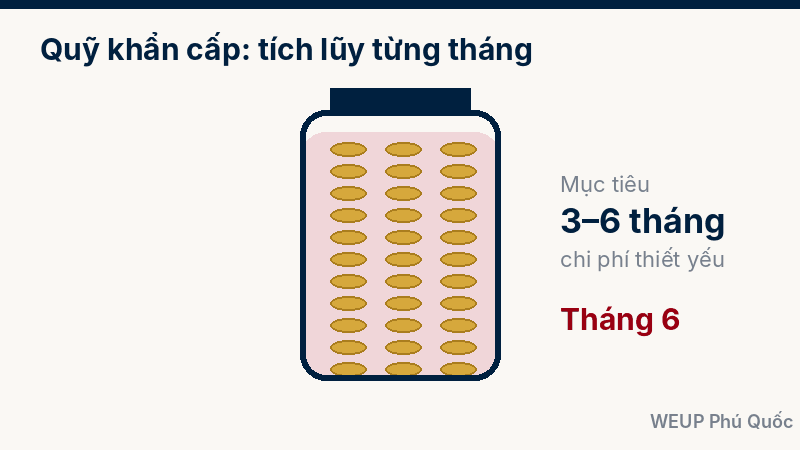
Quỹ khẩn cấp là khoản tiền để dùng khi có việc bất ngờ: ốm đau, xe hỏng, mất việc hoặc mùa thấp điểm kéo dài. Mức thường được khuyến nghị là chi phí sinh hoạt thiết yếu của khoảng 3–6 tháng.
Với người mới đi làm, con số này có thể nghe xa vời. Hãy bắt đầu với mục tiêu nhỏ, chẳng hạn đủ chi tiêu cho 1 tháng, rồi nâng dần.
Tận dụng mùa cao điểm để “tích lũy cho mùa thấp điểm”
Đây là bí quyết riêng cho người làm du lịch ở Phú Quốc. Vào những tháng đông khách, hãy để dành phần lớn thu nhập tăng thêm thay vì nâng mức chi tiêu. Khi vắng khách, quỹ này giúp bạn giữ nhịp sống ổn định mà không phải vay mượn.
- Mở một tài khoản tiết kiệm riêng, tách khỏi tài khoản chi tiêu hằng ngày.
- Không dùng quỹ khẩn cấp cho mua sắm hay du lịch.
- Nếu đã phải dùng đến, hãy ưu tiên bù lại trong những tháng tiếp theo.
Bước 4: Cách tiết kiệm tiền khi đi làm mà không khổ sở
Tiết kiệm không có nghĩa là cắt hết niềm vui. Mục tiêu là chi tiêu có ý thức, dành tiền cho điều thật sự quan trọng với bạn.
- Chờ 24 giờ trước khi mua món đồ không cần gấp. Nhiều mong muốn sẽ tự biến mất sau một ngày.
- Tự nấu ăn vài bữa mỗi tuần. Vừa tiết kiệm vừa tốt cho sức khỏe.
- Rà soát các khoản trả định kỳ. Hủy gói ứng dụng, dịch vụ bạn ít dùng.
- Hạn chế mua trả góp cho đồ không thiết yếu. Các khoản trả góp nhỏ cộng lại có thể chiếm một phần lớn thu nhập.
- Đặt mục tiêu cụ thể. “Để dành tiền học thêm” dễ duy trì hơn “tiết kiệm cho có”.
Cẩn trọng với vay tiêu dùng và lừa đảo trực tuyến
Các ứng dụng cho vay nhanh trên mạng có thể khiến người trẻ rơi vào vòng nợ khó thoát. Trước khi vay, hãy đọc kỹ điều kiện và chỉ giao dịch với tổ chức tín dụng hợp pháp.
Bên cạnh đó, các chiêu lừa đảo mạo danh ngân hàng, cơ quan chức năng hay “việc nhẹ lương cao” ngày càng tinh vi. Không cung cấp mã OTP, mật khẩu cho bất kỳ ai và tham khảo thêm các cảnh báo phòng chống lừa đảo trong lĩnh vực ngân hàng để tự bảo vệ mình.
Bước 5: Đầu tư vào bản thân – khoản đầu tư sinh lời bền vững
Với người mới đi làm, khoản đầu tư hiệu quả nhất thường là đầu tư vào kỹ năng của chính mình. Khi năng lực tăng, cơ hội thăng tiến và thu nhập cũng có điều kiện tăng theo.
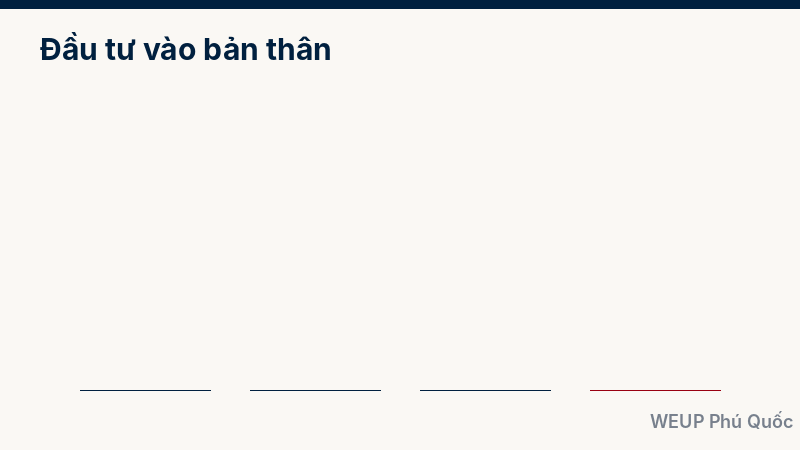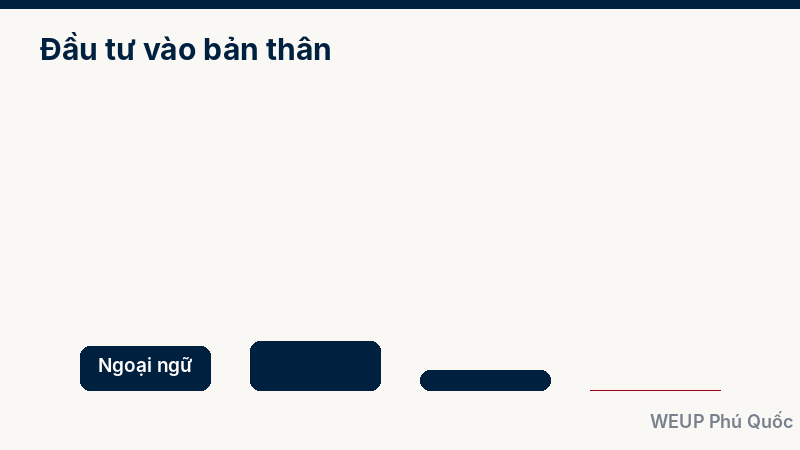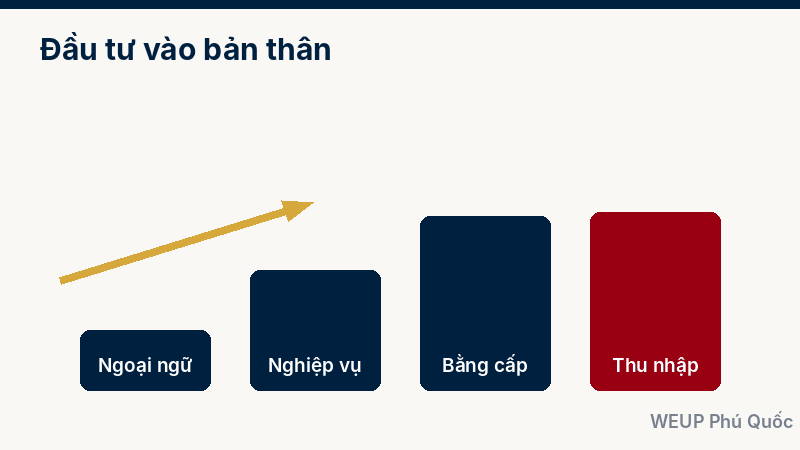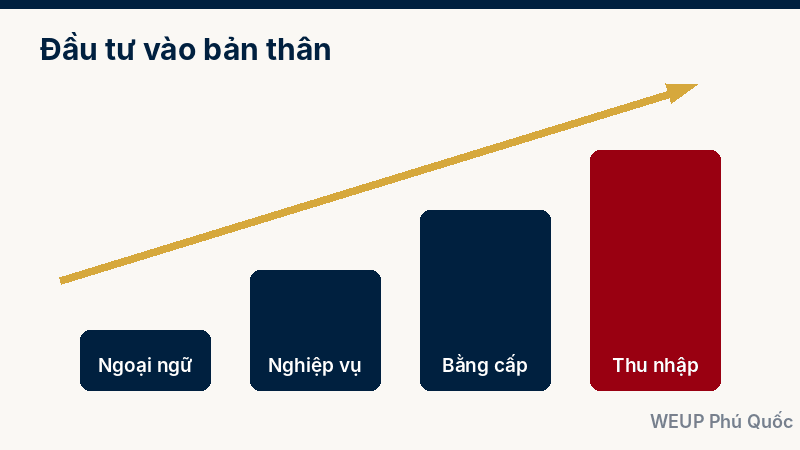
Ở Phú Quốc, ngoại ngữ là lợi thế rõ rệt khi làm việc với khách quốc tế. Bạn có thể tham khảo khóa tiếng Anh giao tiếp tại Phú Quốc của WEUP. Nếu muốn nâng chuyên môn, các khóa nghiệp vụ, sơ cấp nghề là lựa chọn ngắn hạn, sát với công việc thực tế. Còn nếu muốn có bằng cấp mà vẫn đi làm được, hãy tìm hiểu chương trình cao đẳng online tại Phú Quốc.
Hãy dành riêng một phần ngân sách mỗi tháng cho việc học. Coi đó là khoản bắt buộc, giống như tiền trọ, thay vì khoản “khi nào dư thì học”.
Lộ trình 30 ngày bắt đầu quản lý tài chính cá nhân
| Thời gian | Việc cần làm |
|---|---|
| Tuần 1 | Ghi lại mọi khoản chi; liệt kê các nguồn thu nhập |
| Tuần 2 | Phân nhóm chi tiêu; tìm 2–3 khoản có thể cắt giảm |
| Tuần 3 | Lập ngân sách theo 50/30/20; mở tài khoản tiết kiệm riêng |
| Tuần 4 | Cài chuyển tiền tiết kiệm ngay ngày nhận lương; đặt mục tiêu quỹ khẩn cấp |
Câu hỏi thường gặp
Lương thấp có cần quản lý tài chính cá nhân không?
Càng cần. Khi thu nhập hạn chế, mỗi đồng chi sai đều ảnh hưởng nhiều hơn. Bắt đầu bằng việc ghi chép và để dành một khoản nhỏ cố định, dù chỉ vài phần trăm thu nhập.
Có bắt buộc phải theo đúng tỷ lệ 50/30/20 không?
Không. Đây là khung tham khảo. Bạn có thể điều chỉnh theo hoàn cảnh, miễn là luôn giữ một phần cho tiết kiệm và kiểm soát được chi tiêu.
Thu nhập theo mùa du lịch thì lập ngân sách thế nào?
Lập ngân sách dựa trên phần thu nhập ổn định nhất. Phần tăng thêm vào mùa cao điểm nên ưu tiên đưa vào quỹ khẩn cấp và tiết kiệm để dùng cho mùa thấp điểm.
Nên tiết kiệm trước hay trả nợ trước?
Thường nên có một quỹ khẩn cấp nhỏ trước, sau đó ưu tiên trả các khoản nợ có lãi suất cao. Với quyết định tài chính lớn, bạn nên tham khảo ý kiến chuyên gia hoặc nhân viên ngân hàng.
Lời kết
Quản lý tài chính cá nhân cho người mới đi làm không cần phức tạp. Chỉ cần ghi chép, chia tiền có kế hoạch, xây quỹ khẩn cấp và đầu tư vào bản thân, bạn đã đi trước rất nhiều người. Hãy bắt đầu ngay từ tháng lương này.
Nếu bạn muốn nâng cấp kỹ năng để có thêm cơ hội nghề nghiệp tại Phú Quốc, đội ngũ WEUP luôn sẵn sàng tư vấn khóa học phù hợp.
Trung tâm đào tạo WEUP
Địa chỉ: 52 Hoàng Văn Thụ, KP5 Dương Đông, Đặc khu Phú Quốc, An Giang
Giờ làm việc: 08:00–21:00 hằng ngày